Fed giữ lãi suất, chuyển giao quyền lực và bài toán Hormuz
Tuần thứ hai của tháng 5/2026 khép lại với một sự kiện hiếm gặp: Tổng thống Mỹ Donald Trump và Chủ tịch Trung Quốc Tập Cận Bình chuẩn bị ngồi vào bàn đàm phán trực tiếp lần đầu sau hơn sáu tháng, trong bối cảnh cả hai nền kinh tế lớn nhất thế giới đang đối mặt với loạt thách thức chồng chéo, từ AI và đất hiếm đến cuộc xung đột tại Iran. Dữ liệu từ hệ thống định lượng của VnRead cho thấy tín hiệu dài hạn đang ở mức "giữ nguyên" với điểm tổng hợp +0,074, phản ánh thế kéo co giữa yếu tố cơ bản đang cải thiện và dòng tin tức tiêu cực. Trên thị trường, S&P 500 (SPY) 7,376 (0.0%) đóng cửa phiên 8/5 ở mức 7.399 điểm, Nasdaq (QQQ) 24,887 (0.0%) tăng 1,7% lên 26.247 điểm, trong khi dầu Brent $105.64/thùng (▲0.2%) dao động quanh ngưỡng 100 USD/thùng khi hy vọng về thỏa thuận mở cửa eo biển Hormuz le lói.
Dữ liệu và bối cảnh: lạm phát dai dẳng, lao động chậm lại
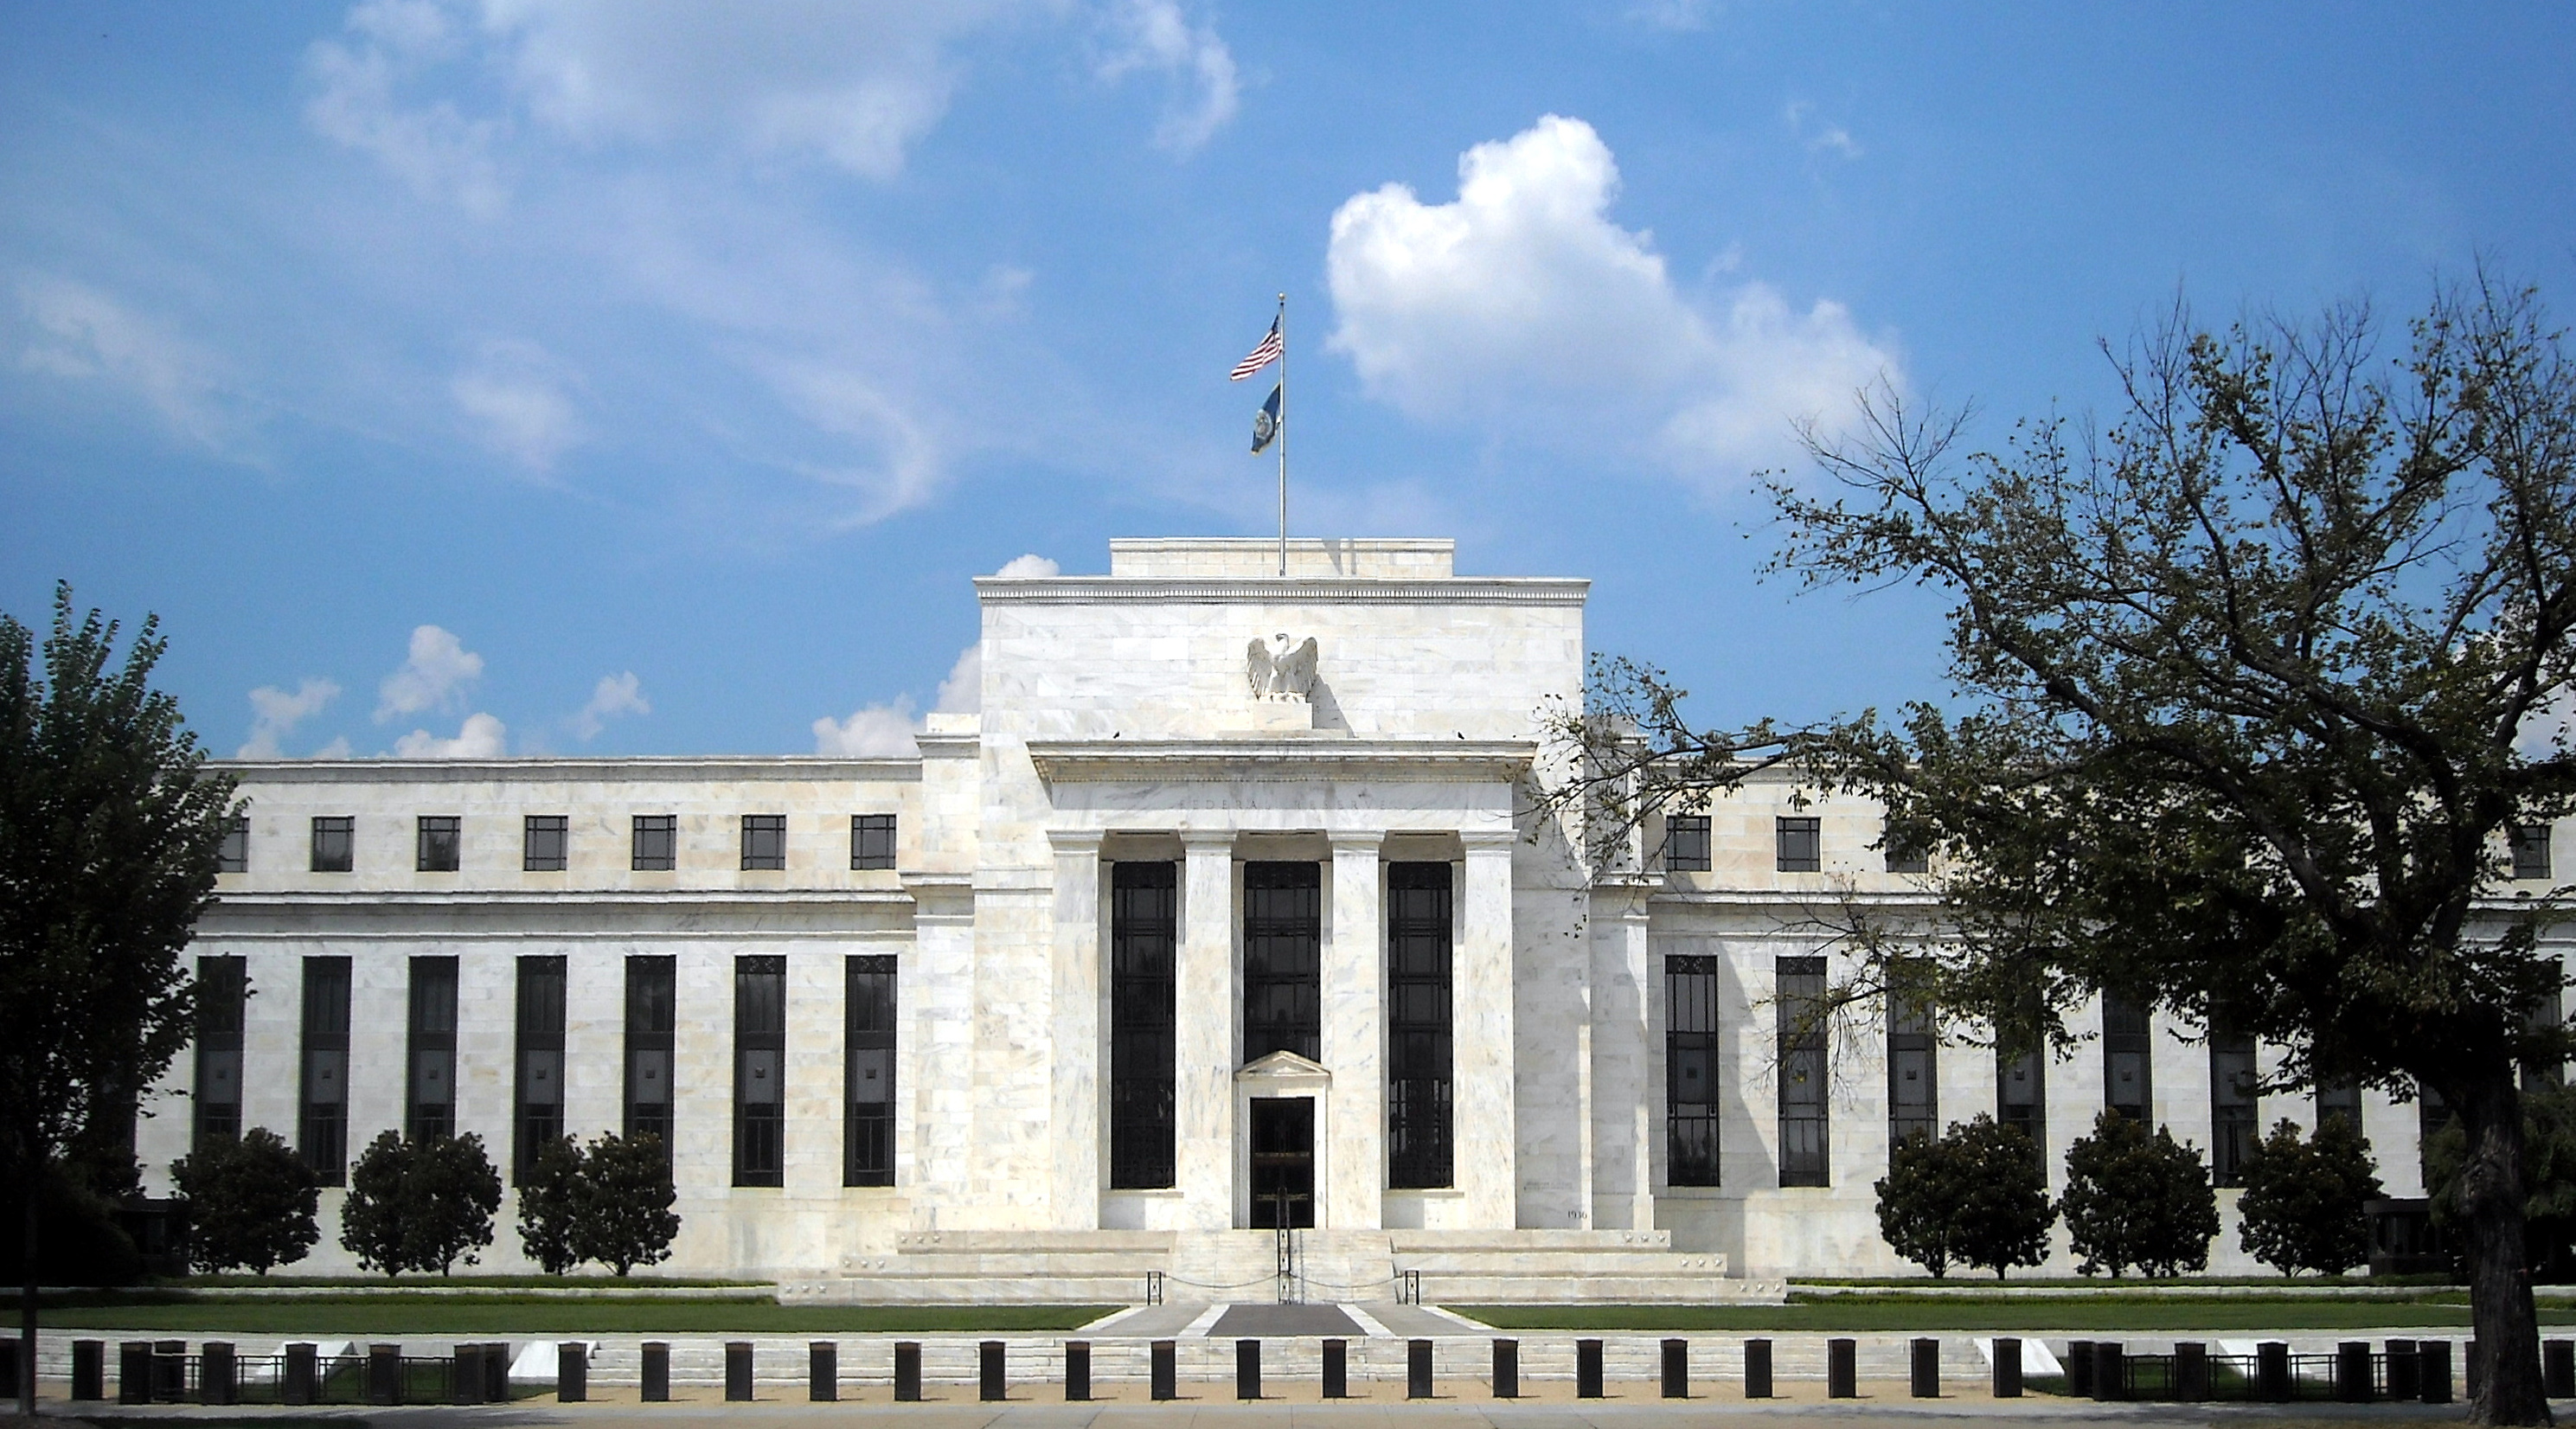
Cục Dự trữ Liên bang Mỹ (Fed) tại cuộc họp ngày 29/4 đã giữ nguyên lãi suất ở biên độ 3,50-3,75%, nhấn mạnh rằng diễn biến tại Trung Đông đang tạo ra mức độ bất định cao đối với triển vọng kinh tế. Lạm phát lõi PCE vẫn ở mức 3,0% trong tháng 2, cao hơn đáng kể so với mục tiêu 2%. CPI tháng 3 tăng 3,3% so với cùng kỳ, trong đó chi phí nhà ở tăng 3,0%. Thị trường lao động tiếp tục hạ nhiệt: số việc làm phi nông nghiệp trong tháng 4 chỉ tăng 115.000, nhỉnh hơn dự báo nhưng vẫn thấp hơn nhiều so với mức bình quân 200.000 của năm 2025. Tỷ lệ thất nghiệp giữ ở 4,3%. Một thay đổi lớn sắp diễn ra tại Fed: nhiệm kỳ Chủ tịch Fed của ông Jerome Powell kết thúc ngày 15/5. Thượng viện dự kiến bỏ phiếu xác nhận ông Kevin Warsh vào ngày 11/5. Ông Powell cho biết sẽ ở lại Hội đồng Thống đốc một thời gian chưa xác định, giữ nguyên quyền biểu quyết tại FOMC.
Phân tích tác động: đất hiếm, AI và cuộc đua công nghệ Mỹ-Trung
Thượng đỉnh Trump-Tập lần này diễn ra khi thỏa thuận khoáng sản quan trọng ký hồi mùa thu 2025, cho phép đất hiếm tiếp tục chảy từ Trung Quốc sang Mỹ, vẫn còn hiệu lực nhưng chưa rõ liệu có được gia hạn. Đất hiếm là nguyên liệu không thể thiếu cho chip bán dẫn, pin xe điện và thiết bị quốc phòng. Trung Quốc kiểm soát hơn 60% sản lượng khai thác và 90% năng lực chế biến toàn cầu, khiến Mỹ phụ thuộc nặng nề. Thuế quan Mỹ áp lên hàng Trung Quốc hiện ở mức 55%, giảm từ mức 100% sau cuộc gặp tại APEC Busan tháng 10/2025 nhưng vẫn đủ cao để gây áp lực lên chuỗi cung ứng sản xuất Mỹ. Theo dữ liệu vĩ mô từ hệ thống AI của VnRead, nhóm năng lượng và vật liệu đang dẫn đầu cả về kỹ thuật lẫn nền tảng cơ bản. Dòng tiền đang luân chuyển vào nhóm cổ phiếu giá trị mang tính chu kỳ, phần nào phản ánh kỳ vọng về sự ổn định của chuỗi cung ứng khoáng sản.
Cuộc đua AI giữa hai siêu cường cũng nằm trên bàn đàm phán. Việc ông Trump cho phép NVIDIA NVDA $215.22 (0.0%) xuất khẩu chip AI sang Trung Quốc cuối năm 2025 vấp phải chỉ trích mạnh từ cả hai đảng, trong khi Bắc Kinh đẩy mạnh tự chủ bán dẫn thông qua các công ty như Huawei và SMIC. Chỉ báo lợi nhuận doanh nghiệp Mỹ vẫn tích cực với điểm số +0,478. Tuy nhiên, chỉ báo rủi ro sự kiện vĩ mô ở mức rất tiêu cực (-0,532), phản ánh sự bất định từ tình hình Iran và căng thẳng thương mại.
Yếu tố Hormuz: biến số dầu mỏ chi phối mọi kịch bản
Cuộc chiến tại Iran đã khiến giao thông qua eo biển Hormuz giảm hơn 90%, cắt đứt khoảng 10 triệu thùng dầu mỗi ngày. Cơ quan Năng lượng Quốc tế (IEA) gọi đây là "gián đoạn nguồn cung lớn nhất trong lịch sử thị trường dầu toàn cầu". Dầu Brent đã vọt lên 114 USD/thùng đầu tháng 5, trước khi giảm xuống dưới 100 USD nhờ tín hiệu đàm phán tích cực giữa Mỹ và Iran. Ngày 4/5, Tổng thống Trump phát động Chiến dịch Project Freedom, điều động hải quân hộ tống tàu thương mại rời Vịnh Ba Tư. Hai ngày sau, ông tạm dừng chiến dịch khi Tehran cho biết đang xem xét đề xuất của Washington. Giá dầu tăng hơn 76% kể từ cuối tháng 2, buộc Fed phải thận trọng hơn với lộ trình cắt giảm lãi suất.
Góc nhìn Việt Nam: FDI tăng tốc, thận trọng với rủi ro năng lượng
Đối với Việt Nam, bức tranh có cả thuận lợi lẫn thách thức. Vốn FDI giải ngân quý I/2026 đạt 5,41 tỷ USD, tăng 9,1% so với cùng kỳ, mức cao nhất trong 5 năm. Tổng vốn FDI đăng ký tăng vọt 42,9% lên 15,2 tỷ USD, cho thấy nhà đầu tư quốc tế tiếp tục coi Việt Nam là điểm đến thay thế khi chuỗi cung ứng dịch chuyển khỏi Trung Quốc. Singapore dẫn đầu với 52% tổng vốn, tiếp theo là Hàn Quốc (35,9%) và Trung Quốc (4,1%). Tuy nhiên, giá dầu tăng mạnh đang đẩy chi phí nhập khẩu năng lượng lên cao, có thể ảnh hưởng đến lạm phát nội địa và biên lợi nhuận doanh nghiệp sản xuất. Ngân hàng Nhà nước cần theo dõi sát diễn biến tỷ giá đồng/USD trong bối cảnh đồng USD biến động và lãi suất Mỹ duy trì ở mức cao.
Kịch bản và triển vọng
Kịch bản cơ sở: Fed giữ lãi suất ổn định ở 3,50-3,75% trong ít nhất hai cuộc họp tới (6/2026 và 7/2026). Chủ tịch mới Kevin Warsh sẽ không vội thay đổi chính sách trong giai đoạn chuyển giao, dù có thể phát tín hiệu ôn hòa hơn sau mùa hè nếu lạm phát tiếp tục hạ nhiệt. Thỏa thuận đất hiếm Mỹ-Trung được gia hạn thêm 6 tháng, giúp giảm bớt áp lực lên ngành sản xuất. Dầu Brent dao động 90-105 USD/thùng.
Kịch bản tích cực: Mỹ và Iran đạt thỏa thuận mở cửa eo biển Hormuz, đẩy dầu Brent xuống 80-85 USD. Lạm phát Mỹ giảm nhanh hơn dự kiến, Fed có thể cắt giảm 25 điểm cơ bản vào tháng 9. S&P 500 vượt 7.500 điểm. Việt Nam hưởng lợi từ chi phí năng lượng giảm và dòng FDI tiếp tục tăng tốc.
Kịch bản rủi ro: Đàm phán Iran đổ vỡ, dầu Brent vượt 120 USD. Thỏa thuận đất hiếm không được gia hạn, gây gián đoạn chuỗi cung ứng công nghệ. Lạm phát Mỹ tăng trở lại trên 4%, buộc Fed thắt chặt thêm. Thị trường chứng khoán điều chỉnh 10-15% trong quý III. Việt Nam đối mặt áp lực lạm phát nhập khẩu và tỷ giá.
Chỉ báo quan trọng cần theo dõi: Kết quả cuộc họp thượng đỉnh Trump-Tập (dự kiến tuần tới), dữ liệu CPI tháng 4 (công bố giữa tháng 5), và diễn biến đàm phán Mỹ-Iran tại Pakistan. Đây là ba biến số sẽ định hình hướng đi của thị trường trong tháng tới.
Bài viết mang tính phân tích kinh tế, không phải khuyến nghị đầu tư.