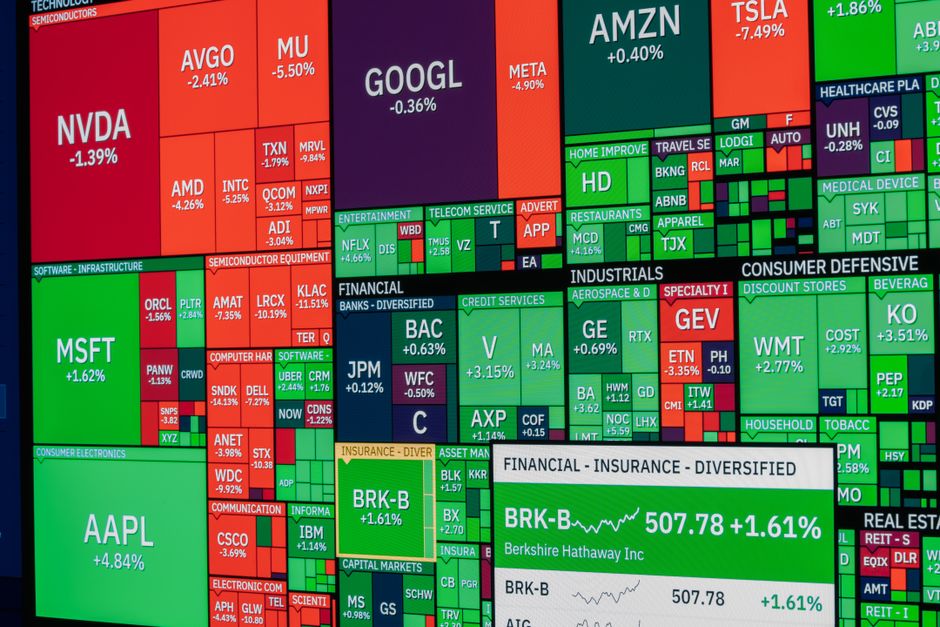
Tin xấu từ thị trường lao động lại thành tin tốt cho Phố Wall. Trong phiên giao dịch ngày 2/10, Dow Jones (DIA) 50,862 (0.0%) tăng khoảng 0,6%, S&P 500 (SPY) 7,640 (0.0%) tăng 1% và Nasdaq (QQQ) 25,971 (0.0%) Composite tăng 1,7% sau khi báo cáo việc làm tháng 9 cho thấy kinh tế Mỹ chỉ thêm 29.000 việc làm. Con số này thấp hơn nhiều so với dự báo 84.000 của giới phân tích. Tỷ lệ thất nghiệp nhích lên 4,2%, từ mức 4,1% trước đó. Lợi suất trái phiếu và giá dầu cùng hạ nhiệt, tạo thêm lực đỡ cho cổ phiếu.
Bức tranh tổng quan: nỗi lo tăng lãi suất dịu bớt
Phiên trước đó, ngày 1/10, các chỉ số gần như đi ngang khi lợi suất trái phiếu Mỹ tiếp tục leo thang. Nhà đầu tư vào phiên 2/10 đã đổi hướng nhanh chóng. Theo thị trường tiền tệ, xác suất Fed tăng lãi suất trong cuộc họp tháng 10 giờ chỉ còn khoảng 20%. Số liệu việc làm yếu làm giảm sức ép lên chính sách tiền tệ, và đó là lý do cổ phiếu công nghệ, nhóm nhạy cảm nhất với lãi suất, bứt phá mạnh nhất.
Hệ thống giao dịch AI của VnRead đưa ra nhận định thận trọng hơn mức phản ứng của thị trường. Triển vọng ngắn hạn từ 2 đến 8 tuần ở mức giữ, với xếp hạng 4/10 (nghiêng về bán). Triển vọng trung hạn từ 2 đến 4 tháng cũng ở mức giữ, xếp hạng 5/10. Theo phân tích của hệ thống, yếu tố cơ bản là điểm sáng hỗ trợ, trong khi tín hiệu kỹ thuật và tâm lý thị trường chưa đủ mạnh để xác nhận một xu hướng tăng rõ ràng. Nói cách khác, đà tăng của phiên 2/10 là phản ứng với dữ liệu vĩ mô, chưa phải bằng chứng cho một chu kỳ tăng mới.
Về luân chuyển dòng tiền, nhóm công nghệ dẫn đầu cả về điểm kỹ thuật lẫn điểm trung bình theo ngành, tiếp theo là chăm sóc sức khỏe và năng lượng. Ở chiều ngược lại, bất động sản là nhóm yếu nhất về kỹ thuật, còn tiện ích, tài chính và hàng tiêu dùng thiết yếu nằm ở nửa dưới bảng xếp hạng. Về mặt cơ bản, nhóm quốc phòng đang nổi bật nhất. Hệ thống xem quốc phòng là điểm tựa tương đối an toàn trong giai đoạn thị trường phân hóa.
Cổ phiếu nổi bật: bán dẫn thăng hạng, bất động sản chịu áp lực
Trong nhóm tăng hạng mạnh nhất so với hôm trước, Entegris (ENTG) leo 20 bậc và hiện nằm trong nhóm 5% hàng đầu của hệ thống. Theo phân tích của hệ thống, doanh nghiệp vật liệu bán dẫn này báo doanh thu quý II đạt 883,2 triệu USD, tăng 11,5% so với cùng kỳ và vượt dự báo khoảng 5,5%. Lợi nhuận trên mỗi cổ phiếu tăng 40,9%. Công ty còn đưa ra triển vọng quý III cao hơn kỳ vọng nhờ vốn đầu tư nhà máy chip phục vụ AI. Tuy nhiên, định giá khoảng 104 lần lợi nhuận, cao hơn đáng kể mức trung bình ngành, khiến biên độ chấp nhận sai sót rất hẹp.
KLA (KLAC) và Zebra Technologies (ZBRA) cùng tăng 17 bậc và đều thuộc nhóm 3% hàng đầu. KLAC $200.33 (0.0%) là một mắt xích quan trọng trong chuỗi thiết bị sản xuất chip. ZBRA $375.45 (0.0%) được hệ thống đánh giá là rẻ so với giá trị nội tại nhờ vị thế trong máy quét mã vạch và tự động hóa kho bãi. Dù vậy, cổ phiếu này từng suy yếu sau báo cáo lợi nhuận gần nhất và vẫn nhạy với ngân sách công nghệ của doanh nghiệp.
Một diễn biến thú vị là Oklo (OKLO) tăng 17 bậc dù vẫn thuộc nhóm yếu nhất. Câu chuyện của OKLO $36.14 (0.0%) xoay quanh nhu cầu điện hạt nhân cho trung tâm dữ liệu AI và dự luật Ratepayer Protection Act đã được Hạ viện thông qua. Nhưng công ty chưa thể ghi nhận doanh thu điện thương mại trước năm 2028, nên cổ phiếu hoàn toàn dựa vào kỳ vọng. Điều này cho thấy đà tăng hạng chưa chắc đồng nghĩa với đánh giá tích cực về nền tảng.
Ở chiều giảm, Digital Realty (DLR) tụt 16 bậc và nay thuộc nhóm yếu nhất. Dù lợi nhuận hoạt động trên mỗi cổ phiếu tăng và nhu cầu trung tâm dữ liệu AI vẫn mạnh, lợi suất trái phiếu kho bạc 10 năm quanh vùng 4,7% đang đẩy chi phí vốn của các quỹ đầu tư bất động sản lên cao. Iron Mountain (IRM) lại tăng 14 bậc nhưng vẫn ở nhóm yếu, vì áp lực nợ vay và chi phí tài chính khi lãi suất cao. Hai cổ phiếu này minh họa rõ sự phân hóa: cùng là câu chuyện AI nhưng lãi suất quyết định ai được định giá cao.
Clorox (CLX) giảm 12 bậc sau khi hạ triển vọng lợi nhuận cả năm và biên lợi nhuận gộp suy giảm. UFPI cũng mất 14 bậc trong bối cảnh nhu cầu xây dựng nhạy cảm với lãi suất. Valero (VLO) giảm 9 bậc nhưng vẫn nằm trong nhóm 3% hàng đầu nhờ biên lọc dầu thuận lợi và các điều chỉnh tăng ước tính lợi nhuận.
Yếu tố vĩ mô: lãi suất vẫn là biến số chính
Dữ liệu việc làm đã đảo chiều cách thị trường nhìn Fed. Trước báo cáo, lợi suất trái phiếu tăng liên tục khiến giới đầu tư lo ngại một đợt tăng lãi suất mới. Sau báo cáo, lợi suất hạ và giá dầu giảm, hai yếu tố hỗ trợ trực tiếp cho định giá cổ phiếu tăng trưởng. Báo cáo cũng điều chỉnh giảm số liệu tháng 8 xuống còn 133.000 việc làm, từ mức 162.000 công bố trước đó, và số liệu tháng 7 chuyển sang âm.
Tuy nhiên, có một nghịch lý cần theo dõi. Nếu thị trường lao động yếu đi quá nhanh, nỗi lo chuyển từ lạm phát sang suy thoái. Đây là lý do hệ thống phân tích của chúng tôi vẫn giữ quan điểm trung lập dù chỉ số tăng mạnh. Lợi suất 10 năm đang ở vùng cao nhiều tháng, nên bất kỳ số liệu lạm phát nào nóng hơn dự kiến đều có thể đảo ngược phản ứng hôm nay.
Nhìn về phía trước
Trong những tuần tới, nhà đầu tư nên chú ý cuộc họp tháng 10 của Fed, dữ liệu lạm phát và mùa báo cáo lợi nhuận quý III bắt đầu từ cuối tháng. Entegris, Valero và nhiều cổ phiếu trong danh sách theo dõi sẽ công bố kết quả vào khoảng cuối tháng 10 đến đầu tháng 11. Đây là những phép thử cho việc kỳ vọng AI đã được phản ánh vào giá đến đâu.
Theo dữ liệu từ hệ thống phân tích định lượng VnRead, triển vọng trung hạn vẫn là giữ với xếp hạng 5/10. Nền tảng cơ bản vững, nhưng thị trường cần thêm xác nhận từ kỹ thuật và tâm lý trước khi tăng tỷ trọng. Bài viết mang tính phân tích, không phải khuyến nghị đầu tư.