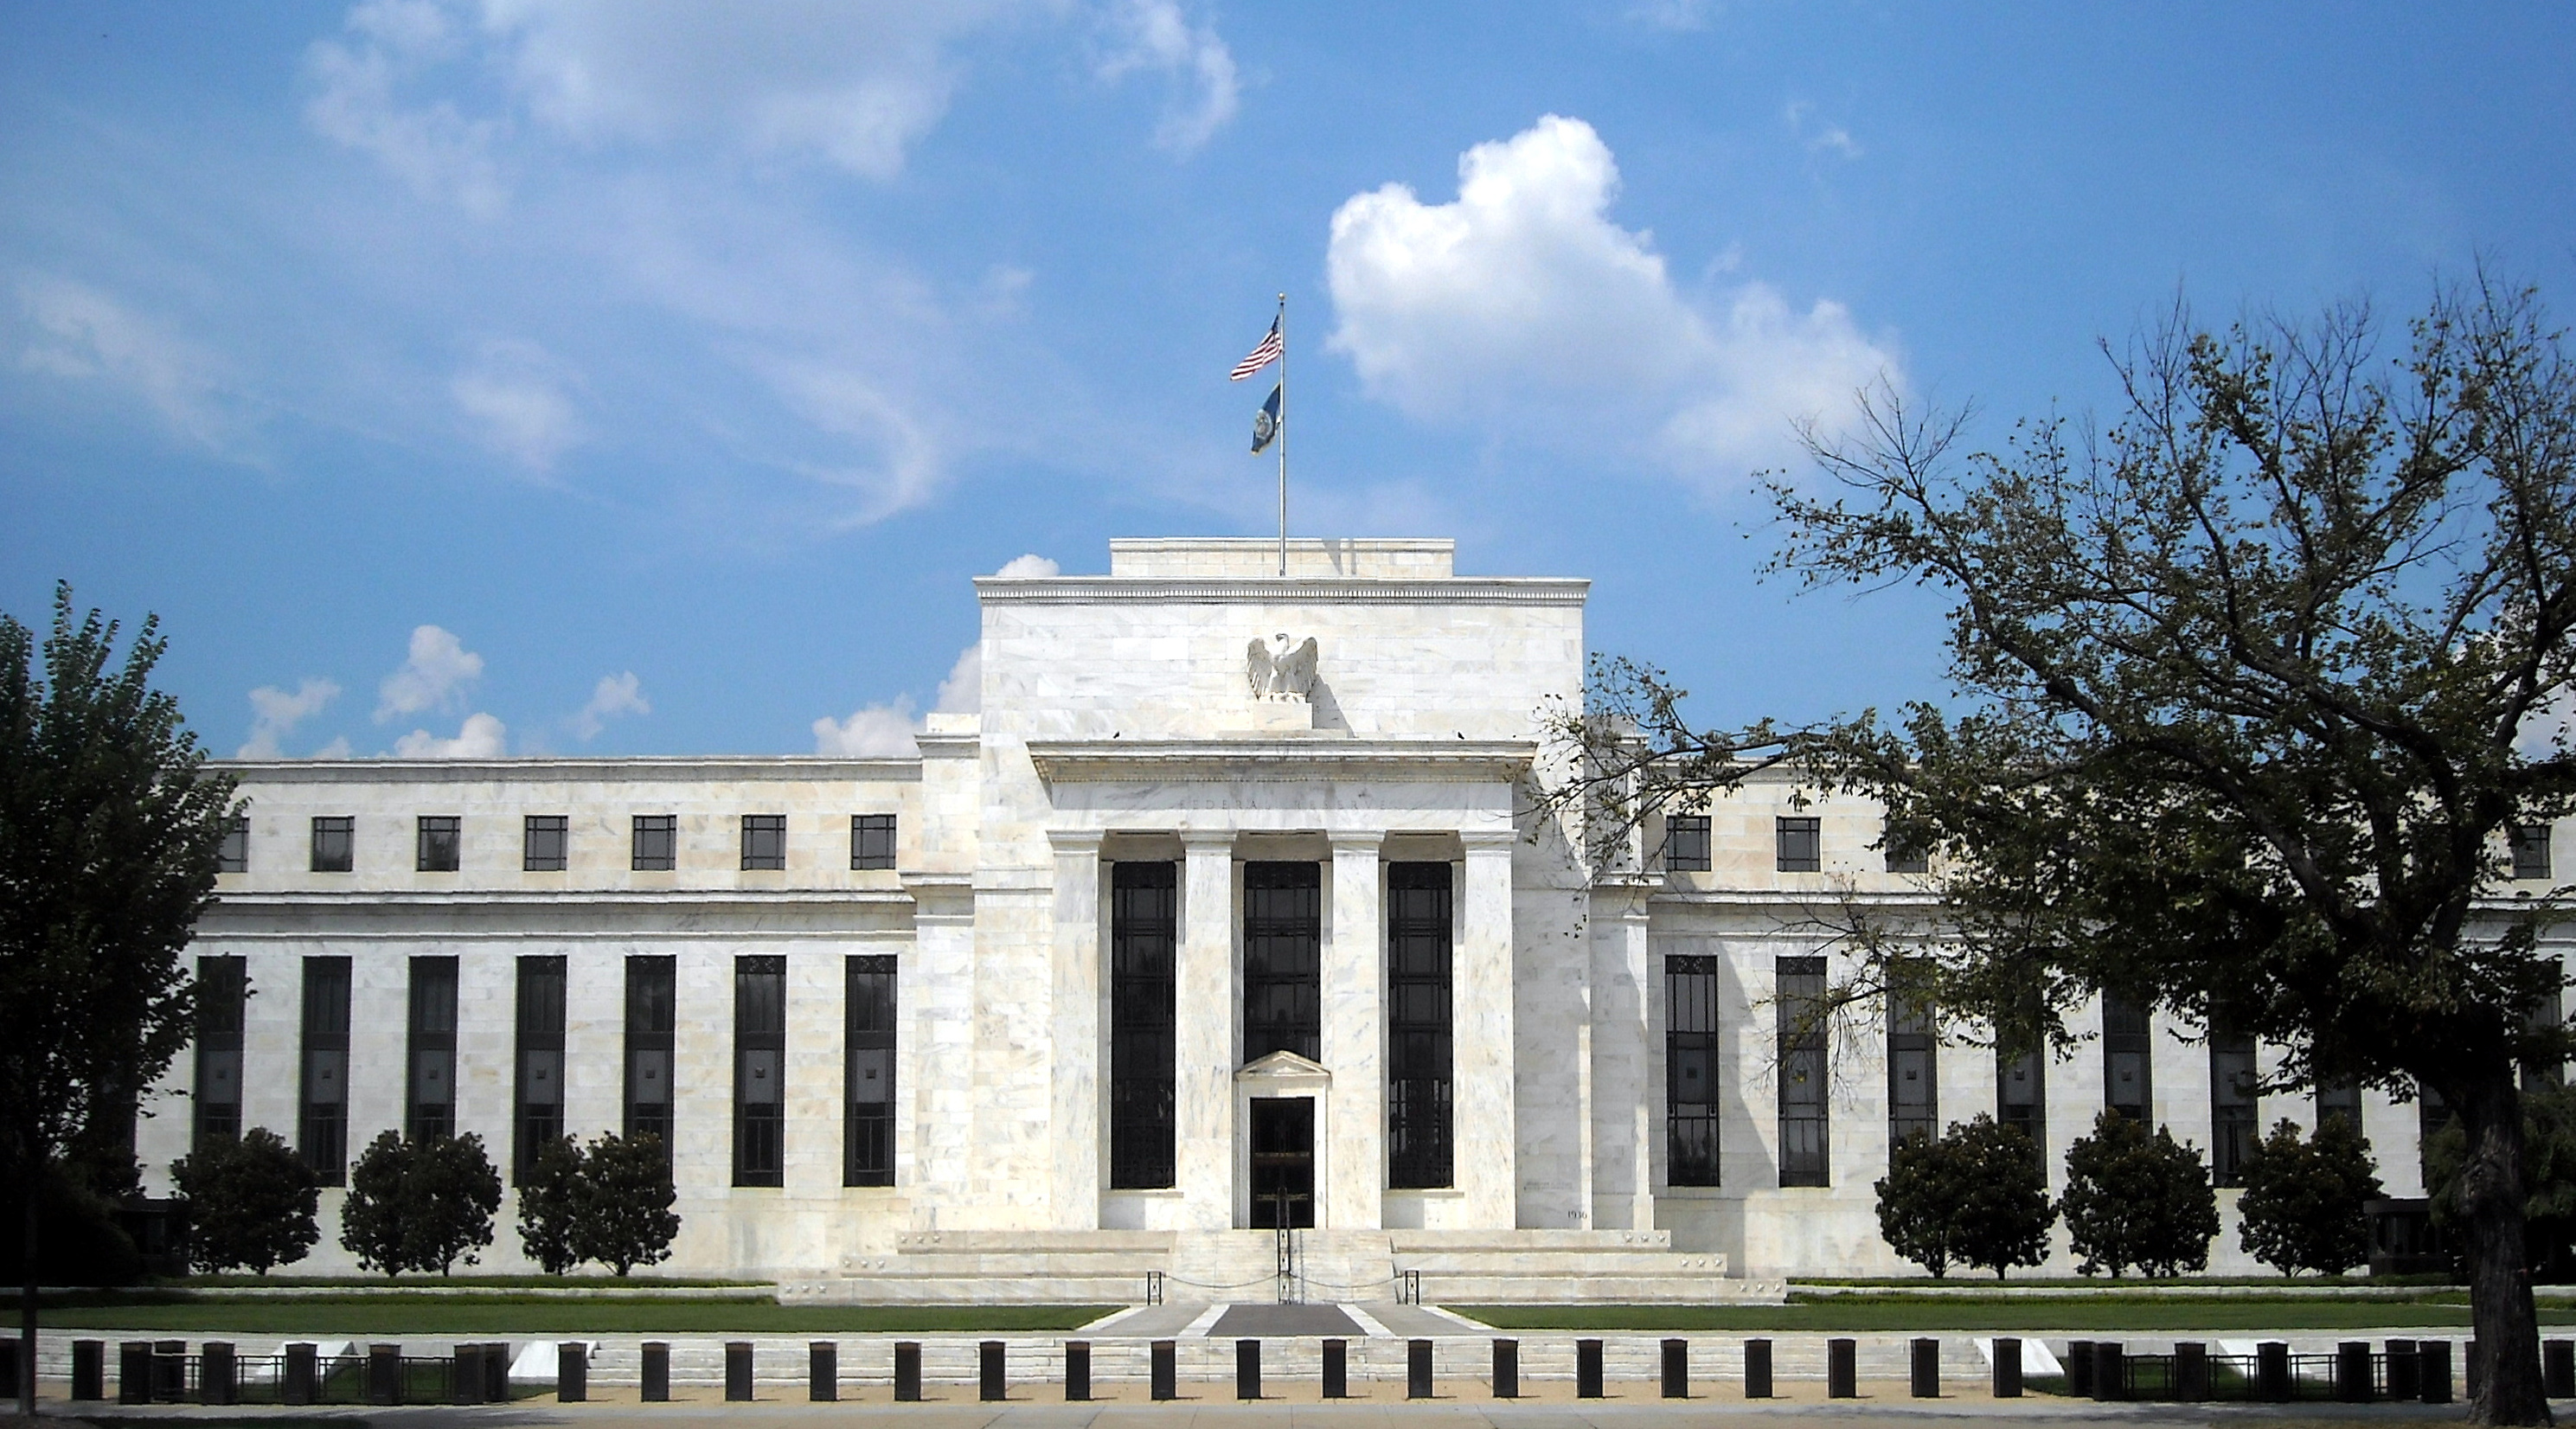
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 30 năm tăng vọt lên 5,2% trong phiên 29/7, có lúc chạm 5,244%, mức cao nhất kể từ tháng 7/2007, tức 19 năm. Diễn biến này xảy ra ngay sau khi Fed giữ nguyên lãi suất điều hành ở biên độ 3,5-3,75% lần thứ năm liên tiếp nhưng phát tín hiệu cứng rắn về lạm phát, khiến thị trường chứng khoán Mỹ đồng loạt bán tháo. S&P 500 (SPY) 7,295 (0.0%) mất khoảng 1,4%, chỉ số Dow Jones (DIA) 51,541 (0.0%) lao dốc hơn 700 điểm trong phiên, còn nhóm cổ phiếu công nghệ và bán dẫn dẫn đầu đà giảm khi chi phí vốn dài hạn bị đẩy lên một ngưỡng mà giới đầu tư không còn quen thuộc suốt gần hai thập kỷ qua.
Dữ liệu và bối cảnh
Tín hiệu cảnh báo thực ra đã xuất hiện từ đầu tháng. Phiên đấu giá trái phiếu 30 năm trị giá 22 tỷ USD ngày 9/7 chốt lợi suất 5,058%, cũng là mức cao nhất kể từ 2007 cho loại kỳ hạn này. Dù vậy, nhu cầu không hề yếu: tỷ lệ đặt mua trên lượng chào bán đạt 2,44 lần, còn nhà đầu tư gián tiếp, chủ yếu là các định chế nước ngoài, hấp thụ gần 78% lượng phát hành. Nói cách khác, thị trường vẫn mua trái phiếu Mỹ, chỉ là đòi hỏi một mức lợi suất cao hơn hẳn trước đây để bù đắp rủi ro nắm giữ.
Nguyên nhân cốt lõi nằm ở phần bù kỳ hạn (term premium), khoản lợi suất tăng thêm mà nhà đầu tư yêu cầu khi cho chính phủ vay tiền trong thời gian dài. Thâm hụt ngân sách liên bang được dự báo lên tới 1,95 nghìn tỷ USD trong năm tài khóa 2026, buộc Bộ Tài chính Mỹ phải phát hành khối lượng nợ khổng lồ đúng lúc niềm tin vào quỹ đạo tài khóa dài hạn lung lay. Ba thành viên bỏ phiếu bất đồng trong cuộc họp Fed, gồm Chủ tịch Fed Cleveland Beth Hammack, Chủ tịch Fed Minneapolis Neel Kashkari và Chủ tịch Fed Dallas Lorie Logan, đều muốn tăng lãi suất ngay lập tức vì lạm phát đã vượt mục tiêu 2% liên tục hơn năm năm.
Điểm mấu chốt là Fed chỉ kiểm soát trực tiếp lãi suất ngắn hạn, còn lợi suất dài hạn do cung cầu thị trường quyết định. Khi Chủ tịch Fed Kevin Warsh khẳng định ngân hàng trung ương sẵn sàng hành động nếu lạm phát không hạ nhiệt, thông điệp này càng củng cố lo ngại lãi suất sẽ neo cao lâu hơn dự kiến, kéo toàn bộ đường cong lợi suất đi lên, đặc biệt ở các kỳ hạn dài.
Phân tích tác động
Lợi suất dài hạn tăng tác động bất đối xứng lên các nhóm tài sản. Lãi suất vay thế chấp nhà ở tại Mỹ thường đi cùng chiều với lợi suất trái phiếu dài hạn, nên đà tăng này có thể làm nguội thêm thị trường bất động sản vốn đã trầm lắng. Cổ phiếu tăng trưởng, đặc biệt nhóm công nghệ định giá dựa trên dòng tiền tương lai, chịu áp lực chiết khấu nặng nề hơn cổ phiếu giá trị. Điều này trùng hợp với làn sóng lo ngại về chi phí vốn đầu tư cho hạ tầng trí tuệ nhân tạo (AI): chỉ số bán dẫn Philadelphia đã rơi vào vùng thị trường gấu, giảm hơn 20% từ đỉnh, trong khi các tên tuổi như Intel INTC $81.88 (0.0%), Micron MU $739.00 (0.0%) và AMD $429.56 (0.0%) đều mất giá hai chữ số chỉ trong vài phiên. Cuộc cạnh tranh công nghệ Mỹ-Trung càng làm phức tạp thêm bức tranh, khi chính sách kiểm soát xuất khẩu chip AI sang Trung Quốc liên tục thay đổi, khiến thị phần của Nvidia NVDA $190.01 (0.0%) tại thị trường này giảm mạnh so với vài năm trước.
Ở chiều ngược lại, nhóm hưởng lợi tương đối là các ngành ít phụ thuộc vào vốn giá rẻ. Theo dữ liệu vĩ mô từ hệ thống AI của chúng tôi, cổ phiếu tiêu dùng thiết yếu đang cho tín hiệu kỹ thuật mạnh nhất thị trường, trong khi năng lượng là nhóm yếu nhất. Nhóm tài chính - ngân hàng cũng cho thấy sức mạnh chu kỳ khá rõ, phù hợp với logic biên lãi ròng được hỗ trợ khi lợi suất dài hạn ở mức cao. Y tế giữ trạng thái ổn định, tiêu dùng không thiết yếu vẫn thể hiện sức bật chu kỳ, còn dịch vụ truyền thông cho tín hiệu trái chiều. Ở cấp độ tổng thể, hệ thống định lượng của VnRead xếp triển vọng thị trường ở trạng thái trung lập, tương ứng khuyến nghị giữ và điểm số 5/10, cho cả ba khung thời gian ngắn, trung và dài hạn. Nền tảng cơ bản của doanh nghiệp, phản ánh qua khảo sát gần 880 mã cổ phiếu, vẫn vững. Tuy nhiên, tâm lý thị trường và bối cảnh địa chính trị tiêu cực đang ghìm đà tăng, khiến thị trường thiếu động lực bứt phá. thiếu một hướng đi rõ ràng.
Góc nhìn Việt Nam
Với kinh tế Việt Nam, lợi suất Mỹ tăng cao thường đi kèm đồng USD mạnh lên và áp lực mất giá lên tiền đồng. Tỷ giá USD/VND đã dao động quanh vùng 26.300, và giới phân tích như UOB vẫn kỳ vọng Ngân hàng Nhà nước (SBV) điều hành theo hướng ổn định dần, đưa tỷ giá về khoảng 26.000 trong quý III nhờ can thiệp có mục tiêu thay vì để biến động mạnh. Chênh lệch lãi suất VND-USD thu hẹp là rủi ro cần theo dõi, bởi nó có thể kích hoạt dòng vốn ngoại rút khỏi trái phiếu và cổ phiếu nội địa để tìm lợi suất cao hơn ở Mỹ.
Ở chiều tích cực, làn sóng đa dạng hóa chuỗi cung ứng khỏi Trung Quốc, một phần do chính sách kiểm soát chip và căng thẳng thương mại Mỹ-Trung kéo dài, tiếp tục đưa dòng vốn FDI sản xuất đổ vào Việt Nam, giúp bù đắp phần nào áp lực tỷ giá. SBV $22.72 (0.0%) nhiều khả năng vẫn giữ lãi suất tái cấp vốn trong vùng 4,5-5% để cân bằng giữa hỗ trợ tăng trưởng tín dụng và kiểm soát lạm phát nhập khẩu, trong bối cảnh chi phí vay ngoại tệ toàn cầu leo thang có thể ảnh hưởng gián tiếp đến lãi suất cho vay doanh nghiệp và thị trường bất động sản, ngân hàng trong nước.
Kịch bản và triển vọng
Kịch bản cơ sở của chúng tôi, phù hợp tín hiệu trung lập từ hệ thống định lượng, là lợi suất 30 năm dao động quanh vùng 5-5,3% trong 3-6 tháng tới, thị trường chứng khoán Mỹ đi ngang với biến động cao, khi nền tảng lợi nhuận doanh nghiệp vẫn chắc nhưng tâm lý thận trọng trước rủi ro tài khóa và chu kỳ AI khiến dòng tiền phân hóa mạnh giữa các nhóm ngành.
Ở kịch bản tích cực, dữ liệu lạm phát hạ nhiệt rõ rệt trong hai đến ba kỳ báo cáo tới, kết hợp phiên đấu giá trái phiếu tiếp theo hút được nhu cầu tốt từ khối ngoại, sẽ giúp phần bù kỳ hạn co lại và kéo lợi suất dài hạn lùi về dưới 5%. Khi đó thị trường có thể chuyển sang trạng thái tích cực hơn, đặc biệt nếu độ rộng thị trường (breadth) cải thiện và nhóm cổ phiếu tăng trưởng lấy lại vai trò dẫn dắt.
Ngược lại, kịch bản rủi ro xảy ra nếu một phiên đấu giá trái phiếu dài hạn thất bại rõ rệt, tức tỷ lệ đặt thầu sụt giảm và lợi suất bật vọt bất thường, cho thấy niềm tin vào khả năng trả nợ dài hạn của Mỹ bị lung lay. Kịch bản này, cộng với khả năng biến động của thị trường tín dụng doanh nghiệp xấu đi, sẽ đẩy tín hiệu của hệ thống sang trạng thái tiêu cực, kéo theo làn sóng bán tháo lan rộng hơn ra ngoài nhóm công nghệ.
Chỉ báo quan trọng nhất cần theo dõi trong những tuần tới là kết quả phiên đấu giá trái phiếu 30 năm kế tiếp cùng dữ liệu chỉ số giá tiêu dùng cá nhân (PCE) dự kiến công bố cuối tháng 8, thước đo lạm phát ưa thích của Fed. Nếu nhu cầu đấu giá suy yếu đồng thời lạm phát không hạ nhiệt, áp lực lên cả lợi suất dài hạn lẫn định giá cổ phiếu tăng trưởng nhiều khả năng sẽ kéo dài sang quý tới. Bài viết mang tính phân tích kinh tế, không phải khuyến nghị đầu tư.