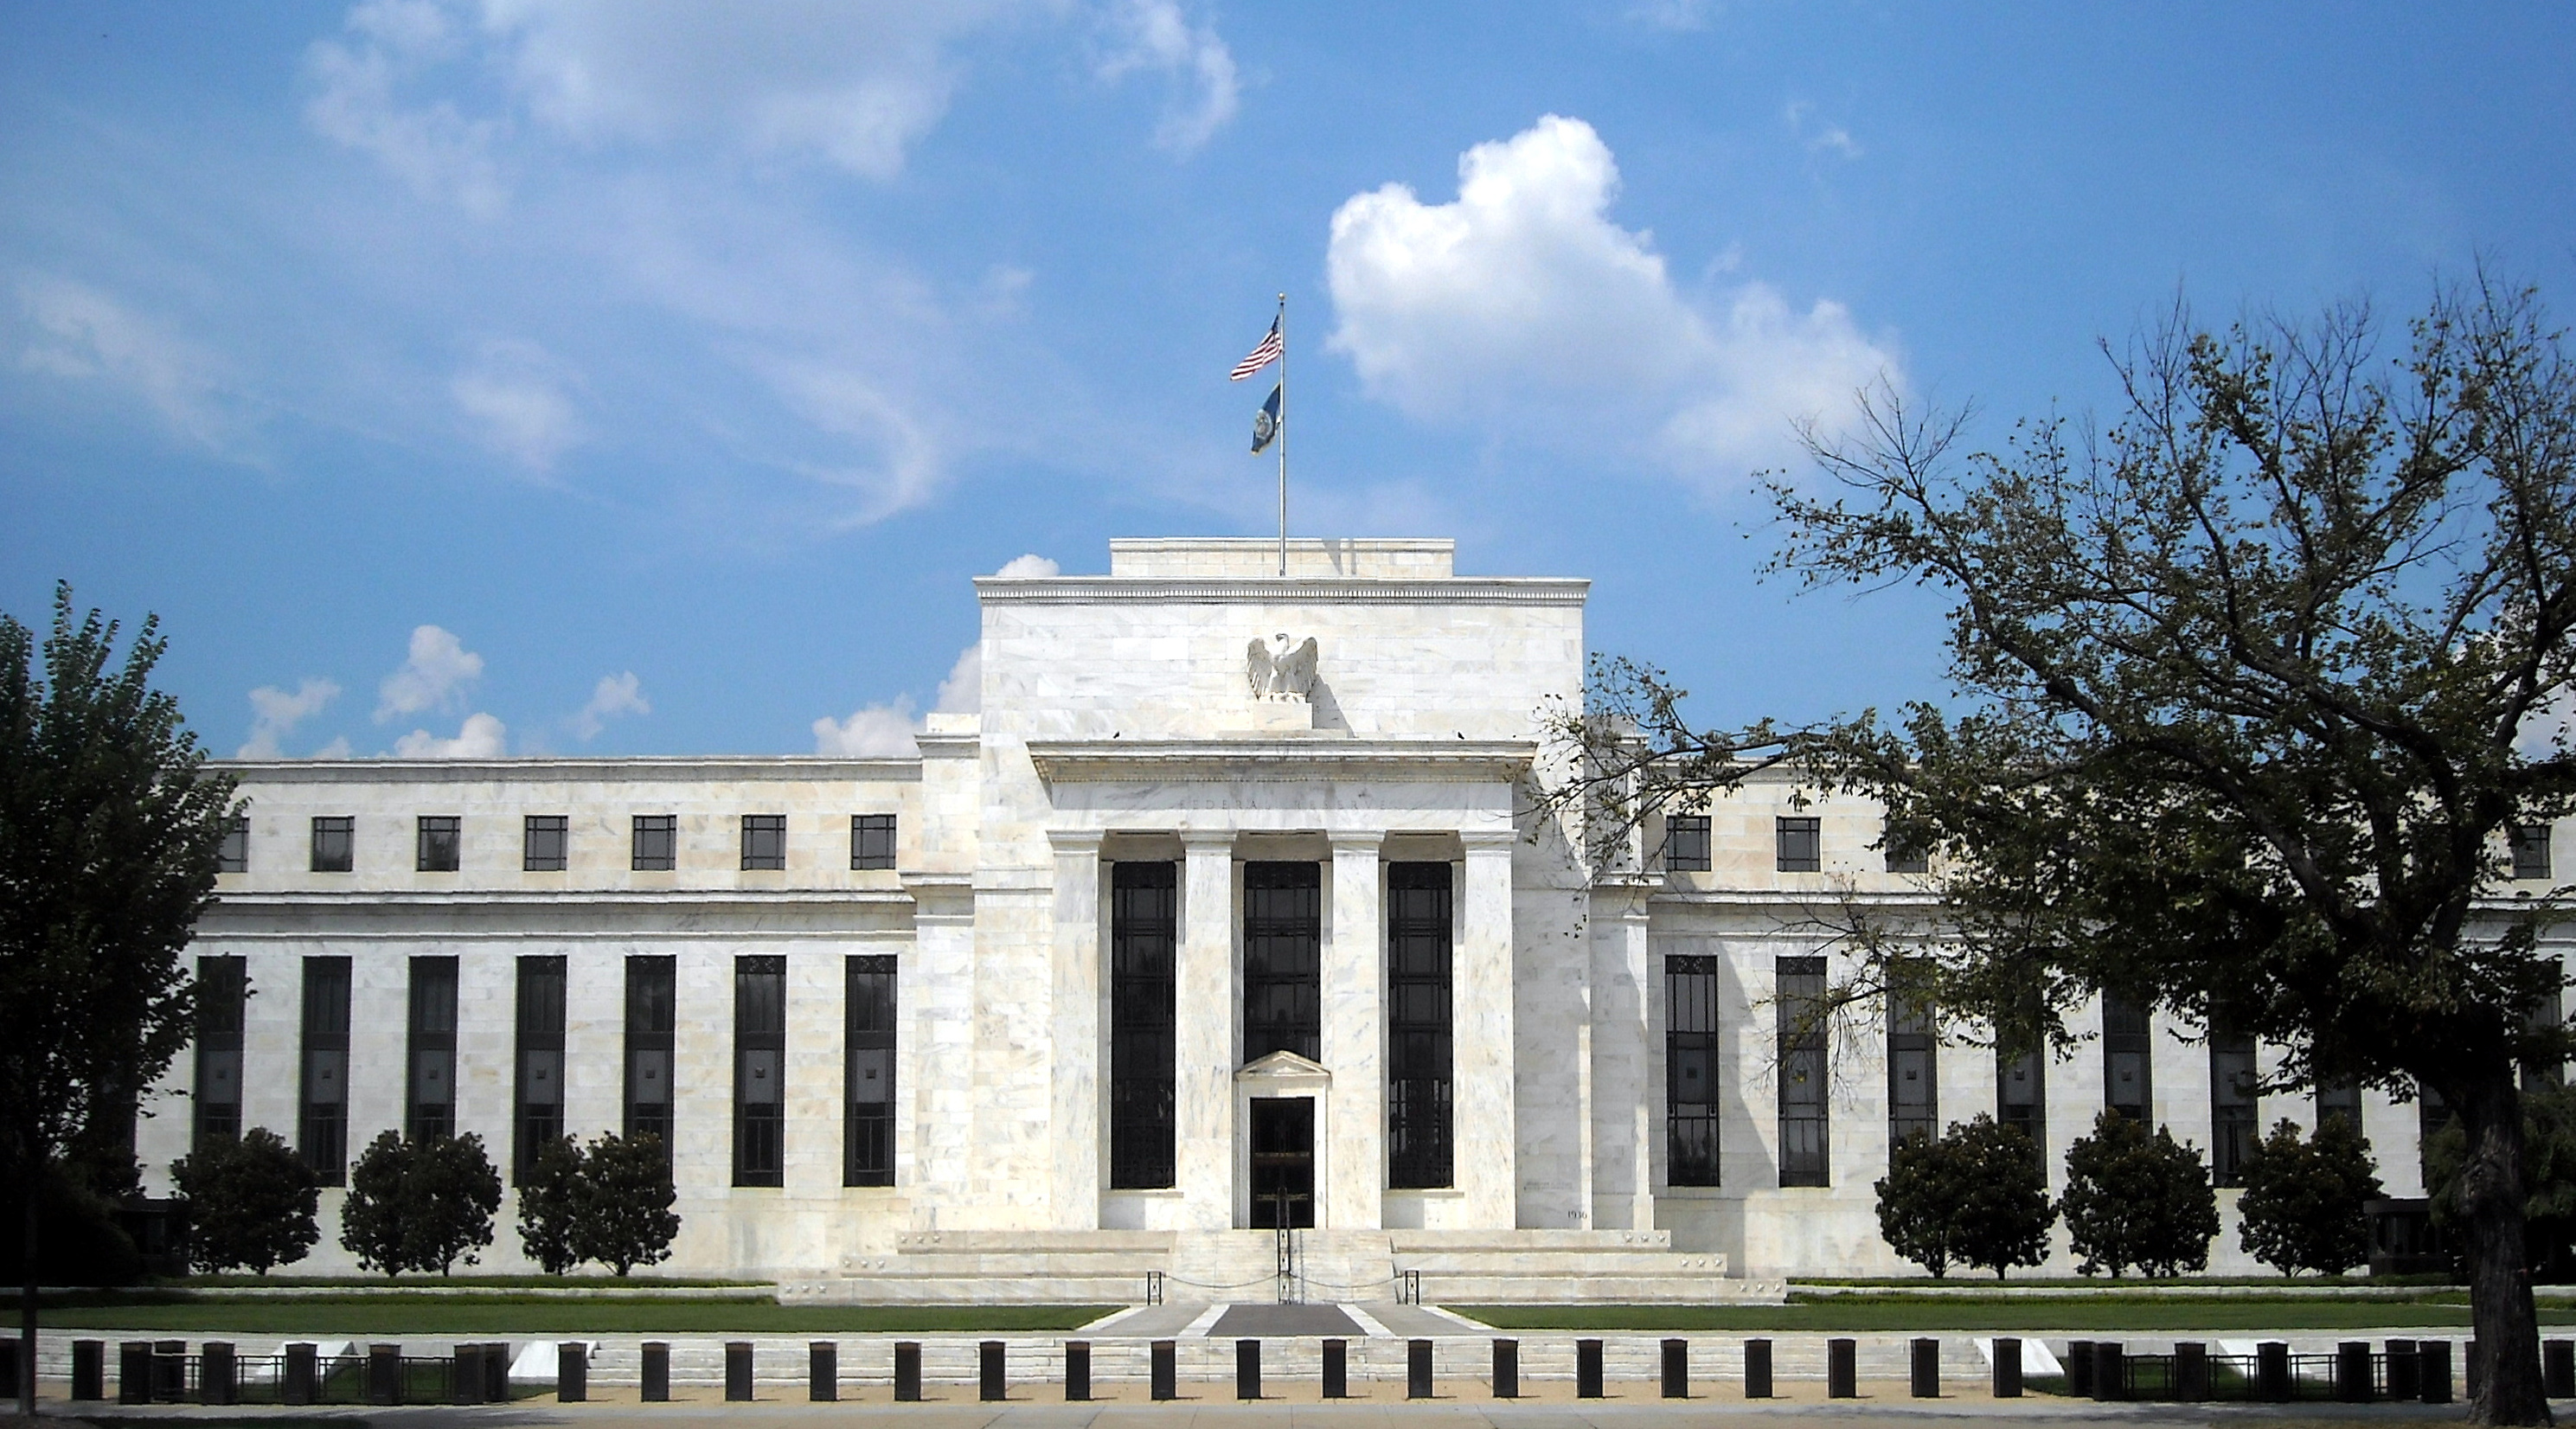
Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) Kevin Warsh vừa phát đi tín hiệu rõ ràng nhất kể từ khi nhậm chức: ngân hàng trung ương quyền lực nhất thế giới sẽ không nhân nhượng trước áp lực chính trị, và ưu tiên số một vẫn là kéo lạm phát về mục tiêu 2%, ngay cả khi điều đó đồng nghĩa với tăng thêm lãi suất thay vì cắt giảm như thị trường từng kỳ vọng. Phát biểu tại hội nghị ngân hàng trung ương ở Sintra, Bồ Đào Nha, ông Warsh nói thẳng rằng nếu ai tin Fed sẽ chấp nhận lạm phát cao hơn 2%, họ sẽ phải thất vọng. Đây là một cú xoay trục đáng chú ý, bởi chính ông, khi còn vận động cho ghế chủ tịch năm ngoái, từng ủng hộ mạnh mẽ việc hạ lãi suất.
Dữ liệu và bối cảnh
Ông Warsh chính thức kế nhiệm ông Jerome Powell tại vị trí Chủ tịch Fed từ ngày 22 tháng 5 năm 2026, sau khi được Tổng thống Donald Trump đề cử hồi tháng 1. Trớ trêu thay, người từng công khai kêu gọi hạ lãi suất để tranh ghế nóng nay lại trở thành gương mặt diều hâu nhất trong dàn lãnh đạo Fed. Tại cuộc họp Ủy ban Thị trường Mở Liên bang ngày 16 và 17 tháng 6, dự báo trung vị lãi suất điều hành cuối năm 2026 được nâng từ 3,4% hồi tháng 3 lên 3,8%, đảo ngược kịch bản cắt giảm từng được thị trường định giá chỉ vài tháng trước. Trong số 19 quan chức bỏ phiếu, gần một nửa nghiêng về ít nhất một lần tăng lãi suất năm nay, chỉ còn một thành viên giữ quan điểm nên hạ lãi suất.
Áp lực buộc Fed cứng rắn đến từ chính con số lạm phát. Chỉ số giá tiêu dùng tháng 5 do Cục Thống kê Lao động Mỹ công bố tăng 4,2% so với cùng kỳ, cao nhất kể từ tháng 4 năm 2023, chủ yếu do giá năng lượng tăng vọt 23,5% khi chiến sự với Iran làm gián đoạn nguồn cung dầu Trung Đông, đẩy giá xăng tăng tới 40,5%. Lạm phát lõi, loại trừ thực phẩm và năng lượng, tăng 2,9%, vẫn cách xa mục tiêu 2%. Bối cảnh này khiến ông Warsh không còn nhiều dư địa để ưu tiên tăng trưởng hơn ổn định giá cả, dù Nhà Trắng liên tục thúc ép hạ lãi suất để hỗ trợ kinh tế và giảm chi phí vay nợ công.
Phản ứng của thị trường cho thấy mức độ bất ngờ. Ngay sau cuộc họp, chỉ số S&P 500 (SPY) 7,458 (0.0%) giảm 0,6%, Nasdaq (QQQ) 25,381 (0.0%) Composite mất 0,7%, còn chỉ số công nghiệp Dow Jones (DIA) 52,240 (0.0%) lùi khoảng 160 điểm. Lợi suất trái phiếu Kho bạc kỳ hạn 2 năm nhảy vọt gần 11 điểm cơ bản lên 4,153%, kỳ hạn 10 năm tăng lên 4,469%, phản ánh kỳ vọng lãi suất neo cao lâu hơn dự kiến. Giới đầu tư hiện định giá xác suất khá cao cho một đợt tăng lãi suất tại cuộc họp tháng 9, đồng thời lo ngại Fed dưới thời Warsh sẽ giao tiếp khó đoán hơn, khi tuyên bố sau họp bị cắt ngắn còn chưa đầy một nửa độ dài thông thường và gần như không còn định hướng chính sách rõ ràng.
Phân tích tác động
Việc Fed giữ lập trường diều hâu lâu hơn dự kiến tạo ra môi trường lãi suất cao kéo dài, gây áp lực lên nhóm cổ phiếu tăng trưởng và công nghệ nhạy cảm với chi phí vốn, trong khi lại có lợi cho nhóm tài chính và doanh nghiệp có dòng tiền ổn định. Phân tích từ hệ thống định lượng của VnRead cho thấy bức tranh trung hạn vẫn không bi quan: yếu tố kỹ thuật và nền tảng cơ bản đều tích cực, tăng trưởng lợi nhuận doanh nghiệp tiếp tục là lực đỡ chính, trong khi mặt bằng định giá cổ phiếu Mỹ ở vùng khá cao là lực cản đáng kể nhất. Điều này lý giải vì sao khuyến nghị tổng thể vẫn nghiêng về giữ nguyên tỷ trọng nắm giữ thay vì gia tăng rủi ro mạnh tay ở giai đoạn này.
Xét theo nhóm ngành, y tế và công nghiệp là hai lĩnh vực dẫn dắt cả ngắn hạn lẫn trung hạn, nhờ nhu cầu ổn định và biên lợi nhuận ít phụ thuộc chu kỳ lãi suất. Ngược lại, năng lượng và quốc phòng yếu nhất: năng lượng chịu ảnh hưởng từ biến động giá dầu khiến dòng tiền thận trọng hơn, còn quốc phòng chịu áp lực định giá sau giai đoạn tăng nóng. Công nghệ, dịch vụ truyền thông và tiêu dùng không thiết yếu vẫn giữ sắc thái tích cực nhẹ, cho thấy dòng vốn chỉ đang chọn lọc kỹ hơn chứ chưa rút khỏi cổ phiếu chu kỳ.
Một lớp rủi ro khác đến từ cạnh tranh công nghệ Mỹ - Trung, đặc biệt trong bán dẫn và trí tuệ nhân tạo. Lãi suất neo cao khiến chi phí vốn cho các dự án nhà máy chip tại Mỹ của những tên tuổi như Nvidia NVDA $197.58 (0.0%) hay Intel INTC $127.02 (0.0%) đắt đỏ hơn, trong khi Trung Quốc tiếp tục trợ giá cho ngành bán dẫn nội địa, khiến lợi thế chi phí có thể nghiêng dần về phía đối thủ được nhà nước hậu thuẫn nếu Fed giữ lãi suất cao lâu. Dữ liệu từ thị trường dự đoán, nơi giới đầu tư đặt cược vào quyết sách của Fed, cũng phản ánh sự phân hóa rõ rệt về khả năng tăng lãi suất quý 3, cho thấy mức độ bất định là có thật.
Góc nhìn Việt Nam
Với Việt Nam, một Fed diều hâu hơn dự kiến đồng nghĩa áp lực tỷ giá kéo dài. Đồng USD mạnh lên trên diện rộng có thể đẩy USD/VND tiến sát vùng 26.000 đến 26.500 đồng cuối năm, thay vì kịch bản ổn định quanh 25.300 đến 25.600 đồng nếu Fed nới lỏng như dự báo trước đây. Ngân hàng Nhà nước sẽ phải cân đối giữa bảo vệ dự trữ ngoại hối và giữ lãi suất trong nước đủ hấp dẫn để tránh chênh lệch quá lớn với USD, vốn có thể kích hoạt dòng vốn đầu cơ rút khỏi trái phiếu và cổ phiếu nội địa. Với ngân hàng và bất động sản, chi phí huy động vốn ngoại tệ nhích lên là biến số cần theo dõi sát nửa cuối năm.
Ở chiều tích cực, doanh nghiệp xuất khẩu có doanh thu bằng USD, đặc biệt nhóm điện tử và linh kiện máy tính, sẽ hưởng lợi trực tiếp từ tỷ giá thuận lợi hơn, trong bối cảnh các tập đoàn như Samsung SSNLF $65.21 (0.0%), LG hay Foxconn tiếp tục mở rộng sản xuất tại Việt Nam. Dòng vốn FDI vào bán dẫn và xe điện được dự báo giữ đà tăng nhờ triển vọng GDP 6 đến 7% của Việt Nam năm 2026, điểm sáng tương phản với môi trường lãi suất toàn cầu đang thắt chặt trở lại. Tuy vậy, chi phí vay ngoại tệ cao hơn và tâm lý thận trọng trước một Fed khó đoán có thể khiến một số tập đoàn đa quốc gia trì hoãn giải ngân vốn mới, ít nhất đến khi bức tranh lãi suất Mỹ rõ ràng hơn sau cuộc họp tháng 9.
Kịch bản và triển vọng
Kịch bản cơ sở của chúng tôi là Fed giữ nguyên lãi suất tại cuộc họp tháng 7, chờ thêm số liệu lạm phát và việc làm trước khi quyết định tăng lãi suất vào tháng 9 hay không. Thị trường nhiều khả năng giằng co trong biên độ hẹp, nhóm y tế và công nghiệp tiếp tục dẫn dắt, trong khi năng lượng và quốc phòng còn chịu áp lực định giá. Khuyến nghị tổng thể vẫn là giữ tỷ trọng hiện tại, không vội gia tăng rủi ro.
Ở kịch bản tích cực, nếu lạm phát tháng 6 và tháng 7 hạ nhiệt nhanh hơn dự kiến, cùng kỳ vọng lạm phát trong khảo sát và giá trái phiếu tiếp tục đi xuống như xu hướng đã thấy tháng qua, Fed có thể trì hoãn vô thời hạn việc tăng lãi suất. Khi đó tâm lý thị trường cải thiện đáng kể, mức chiết khấu định giá thu hẹp, mở đường chuyển từ giữ sang tích cực hơn với nhóm cổ phiếu tăng trưởng và công nghệ.
Ở kịch bản rủi ro, nếu chiến sự Trung Đông leo thang khiến giá năng lượng tiếp tục neo cao, hoặc điều kiện tín dụng toàn cầu xấu đi nhanh, Fed buộc tăng lãi suất mạnh tay hơn thị trường hình dung, kéo theo bán tháo trên cả cổ phiếu lẫn trái phiếu. Dòng vốn khi đó nhiều khả năng rút khỏi tài sản rủi ro để tìm đến nhóm phòng thủ, còn USD/VND chịu áp lực tăng mạnh hơn nhiều so với kịch bản cơ sở.
Chỉ báo cần theo dõi tiếp theo là báo cáo CPI tháng 6 của Cục Thống kê Lao động Mỹ, dự kiến công bố giữa tháng 7, trước thềm cuộc họp FOMC ngày 28 và 29 tháng 7, thời điểm sẽ hé lộ rõ hơn liệu ông Warsh có thực sự kích hoạt chu kỳ tăng lãi suất vào tháng 9 hay không. Bài viết mang tính phân tích kinh tế, không phải khuyến nghị đầu tư.