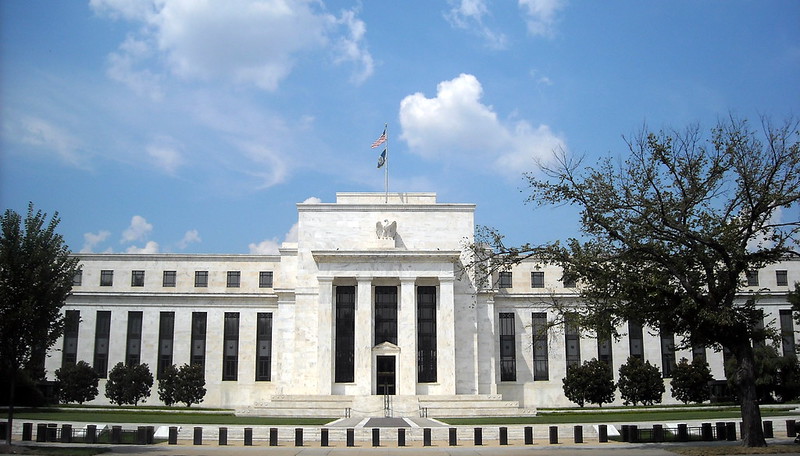
Chỉ một tuần trước cuộc họp chính sách quan trọng của Cục Dự trữ Liên bang Mỹ (Fed), Thống đốc Fed Christopher Waller đã khiến giới đầu tư phải tính toán lại kịch bản lãi suất khi tuyên bố hôm thứ Năm ngày 03/09/2026 rằng báo cáo lạm phát tháng 8, dự kiến công bố ngày 11/09/2026, sẽ là yếu tố quyết định liệu ông có ủng hộ một đợt tăng lãi suất tại cuộc họp Ủy ban Thị trường Mở Liên bang (FOMC) diễn ra ngày 15 và 16/09 hay không. Phát biểu của ông Waller, một trong bảy thành viên có quyền biểu quyết thường xuyên tại Fed và vốn nổi tiếng với lập trường thẳng thắn, đã ngay lập tức khiến kỳ vọng thị trường trở nên bất định hơn, khiến các chỉ số chứng khoán Mỹ tăng điểm còn lợi suất trái phiếu kho bạc giảm nhẹ trong phiên giao dịch cùng ngày.
Dữ liệu và bối cảnh
Theo dữ liệu công bố trước đó, lạm phát toàn phần của Mỹ trong 12 tháng tính đến hết tháng 7/2026 ở mức 3,4%, giảm nhẹ so với mức 3,5% của tháng trước, cho thấy áp lực giá cả đang hạ nhiệt một cách chậm rãi nhưng chưa đủ để Fed yên tâm hoàn toàn. Trong bối cảnh đó, ông Waller cho biết nếu báo cáo lạm phát tháng 8 tiếp tục xu hướng hạ nhiệt, ông "sẽ có xu hướng" giữ nguyên biên độ lãi suất điều hành hiện tại ở mức 3,50 đến 3,75%. Ngược lại, nếu số liệu bất ngờ tăng nóng, ông sẽ cân nhắc ủng hộ một đợt tăng lãi suất, đồng thời nhấn mạnh chi phí vay hiện tại chỉ đang "kìm hãm nhẹ" nhu cầu tiêu dùng và đầu tư doanh nghiệp, nên "có thể không cần nhiều biến động lạm phát cũng đủ để thuyết phục tôi ủng hộ tăng lãi suất". Phát biểu này khác biệt đáng kể so với lập trường thận trọng hơn mà Fed dưới sự điều hành của Chủ tịch Kevin Warsh đã duy trì qua nhiều cuộc họp liên tiếp trong năm 2026, khi biên độ lãi suất được giữ nguyên bất chấp áp lực từ một số thành viên diều hâu trong Ủy ban. Trước phát biểu của ông Waller, các thị trường dự đoán lãi suất đang định giá xác suất Fed giữ nguyên lãi suất ở mức 55-70%, trong khi xác suất tăng lãi suất 25 điểm cơ bản chỉ chiếm khoảng 25-40% khả năng xảy ra. Việc một quan chức có ảnh hưởng như ông Waller công khai để ngỏ khả năng tăng lãi suất, thay vì loại trừ hoàn toàn, cho thấy nội bộ Fed vẫn còn chia rẽ về việc liệu đà giảm lạm phát đã đủ bền vững hay chưa.
Phân tích tác động
Đối với người tiêu dùng và doanh nghiệp vay vốn tại Mỹ, việc lãi suất có thể duy trì ở vùng cao lâu hơn dự kiến đồng nghĩa chi phí vay mua nhà, vay tiêu dùng và vay đầu tư sẽ chưa sớm hạ nhiệt, gây áp lực lên các lĩnh vực nhạy cảm với lãi suất như bất động sản và tín dụng tiêu dùng. Theo phân tích từ hệ thống định lượng của VnRead, tín hiệu vĩ mô dài hạn (4-18 tháng) hiện đang ở trạng thái trung lập với điểm xếp hạng 5 trên 10, phản ánh sự giằng co giữa nền tảng cơ bản doanh nghiệp vững chắc (điểm số nền tảng cơ bản đạt mức dương đáng kể) và yếu tố tâm lý thị trường vẫn còn thận trọng. Điểm tựa quan trọng nhất hiện nay, theo dữ liệu vĩ mô từ hệ thống AI của chúng tôi, chính là sức khỏe tài chính doanh nghiệp Mỹ vẫn đang duy trì ổn định, với lợi nhuận và bảng cân đối kế toán ở trạng thái lành mạnh, đủ sức hấp thụ một môi trường lãi suất neo cao thêm một thời gian. Xét theo nhóm ngành, năng lượng đang là lĩnh vực được ưu tiên nhờ nền tảng kỹ thuật và cơ bản mạnh nhất trong hệ thống chấm điểm của chúng tôi, trong khi công nghệ, tài chính, y tế và dịch vụ truyền thông đều ở trạng thái nắm giữ trung lập nhưng vẫn cho thấy sức bền chu kỳ đáng chú ý. Đáng chú ý, nhóm quốc phòng tuy có nền tảng kỹ thuật yếu nhất nhưng lại sở hữu câu chuyện tăng trưởng hấp dẫn nhất trong khung thời gian trung hạn, phần nào phản ánh bối cảnh cạnh tranh chiến lược Mỹ - Trung ngày càng gay gắt. Cạnh tranh công nghệ giữa hai nền kinh tế lớn nhất thế giới cũng đang tiếp diễn song song với câu chuyện lãi suất, khi Washington gần đây điều chỉnh chính sách cấp phép xuất khẩu một số dòng chip AI cao cấp của Nvidia (NVDA) sang thị trường Trung Quốc theo cơ chế xét duyệt từng trường hợp, trong khi Bắc Kinh đẩy mạnh chiến lược tự chủ bán dẫn nội địa thông qua các tập đoàn như SMIC nhằm giảm phụ thuộc vào công nghệ Mỹ. Diễn biến này cho thấy dù chính sách tiền tệ trong ngắn hạn chi phối tâm lý thị trường, cuộc đua công nghệ và chuỗi cung ứng bán dẫn mới là yếu tố định hình cấu trúc tăng trưởng dài hạn của cả hai nền kinh tế.
Góc nhìn Việt Nam
Đối với Việt Nam, việc Fed có thể trì hoãn chu kỳ nới lỏng hoặc thậm chí cân nhắc tăng lãi suất sẽ tạo thêm áp lực lên tỷ giá VND/USD trong ngắn hạn, do chênh lệch lãi suất giữa đồng USD và VND tiếp tục nghiêng về hướng bất lợi cho tiền đồng, buộc Ngân hàng Nhà nước phải cân đối linh hoạt giữa việc bảo vệ dự trữ ngoại hối và duy trì mặt bằng lãi suất hỗ trợ tăng trưởng trong nước. Dòng vốn đầu tư trực tiếp nước ngoài (FDI) vào Việt Nam, vốn đang hưởng lợi từ xu hướng dịch chuyển chuỗi cung ứng ra khỏi Trung Quốc trong bối cảnh căng thẳng công nghệ Mỹ Trung, nhiều khả năng vẫn giữ được sức hút nhờ vị thế trung lập và chi phí sản xuất cạnh tranh của Việt Nam, dù môi trường lãi suất toàn cầu neo cao có thể khiến một số quyết định đầu tư mới bị trì hoãn để chờ tín hiệu rõ ràng hơn từ Fed. Xuất khẩu, đặc biệt là nhóm hàng điện tử và linh kiện bán dẫn, có thể hưởng lợi gián tiếp nếu các doanh nghiệp đa quốc gia tiếp tục đa dạng hóa cơ sở sản xuất sang Việt Nam nhằm né tránh rủi ro từ các biện pháp kiểm soát xuất khẩu công nghệ giữa hai cường quốc. Trong khi đó, hệ thống ngân hàng và thị trường bất động sản trong nước cần theo dõi sát diễn biến lãi suất USD, bởi chi phí huy động vốn ngoại tệ và áp lực trả nợ nước ngoài của doanh nghiệp có thể tăng lên nếu Fed phát tín hiệu diều hâu rõ ràng hơn sau cuộc họp tháng 9 này.
Kịch bản và triển vọng
Kịch bản cơ sở của chúng tôi, phù hợp với tín hiệu trung lập nắm giữ ở mức 5 trên 10 từ hệ thống định lượng VnRead cho cả ba khung thời gian ngắn, trung và dài hạn, là Fed sẽ giữ nguyên lãi suất tại cuộc họp ngày 15 và 16/09/2026 nếu báo cáo lạm phát tháng 8 không gây bất ngờ tiêu cực, tiếp tục duy trì biên độ 3,50 đến 3,75% thêm ít nhất một chu kỳ họp nữa. Ở kịch bản tích cực hơn, nếu lạm phát tiếp tục hạ nhiệt rõ rệt và thị trường lao động không xấu đi, Fed có thể mở đường cho khả năng cắt giảm lãi suất vào cuối năm, tạo dư địa hỗ trợ định giá cổ phiếu công nghệ và năng lượng, đồng thời giảm áp lực tỷ giá cho các nền kinh tế mới nổi bao gồm Việt Nam. Ngược lại, rủi ro giảm giá nằm ở khả năng lạm phát tháng 8 bất ngờ tăng nóng do giá năng lượng hoặc chi phí nhập khẩu leo thang, buộc ông Waller và một số thành viên diều hâu khác ủng hộ tăng lãi suất, khiến đồng USD mạnh lên, gây thêm sức ép lên VND và dòng vốn vào các thị trường mới nổi nói chung. Dữ liệu cho thấy nền tảng cơ bản doanh nghiệp Mỹ vẫn là điểm tựa quan trọng giúp thị trường hấp thụ được cú sốc chính sách nếu kịch bản xấu xảy ra, nhưng nhà đầu tư nên chuẩn bị tâm lý cho biến động ngắn hạn quanh thời điểm công bố dữ liệu lạm phát và quyết định lãi suất.
Điều cần theo dõi tiếp theo
Chỉ số giá tiêu dùng (CPI) tháng 8/2026 công bố ngày 11/09/2026 sẽ là dữ liệu then chốt nhất định hình quyết định của Fed chỉ vài ngày sau đó, và nhà đầu tư cũng nên theo dõi thêm phát biểu của các quan chức Fed khác cũng như biên bản họp FOMC để đánh giá mức độ đồng thuận nội bộ trước thềm cuộc họp tháng 9. Bài viết mang tính phân tích kinh tế, không phải khuyến nghị đầu tư.