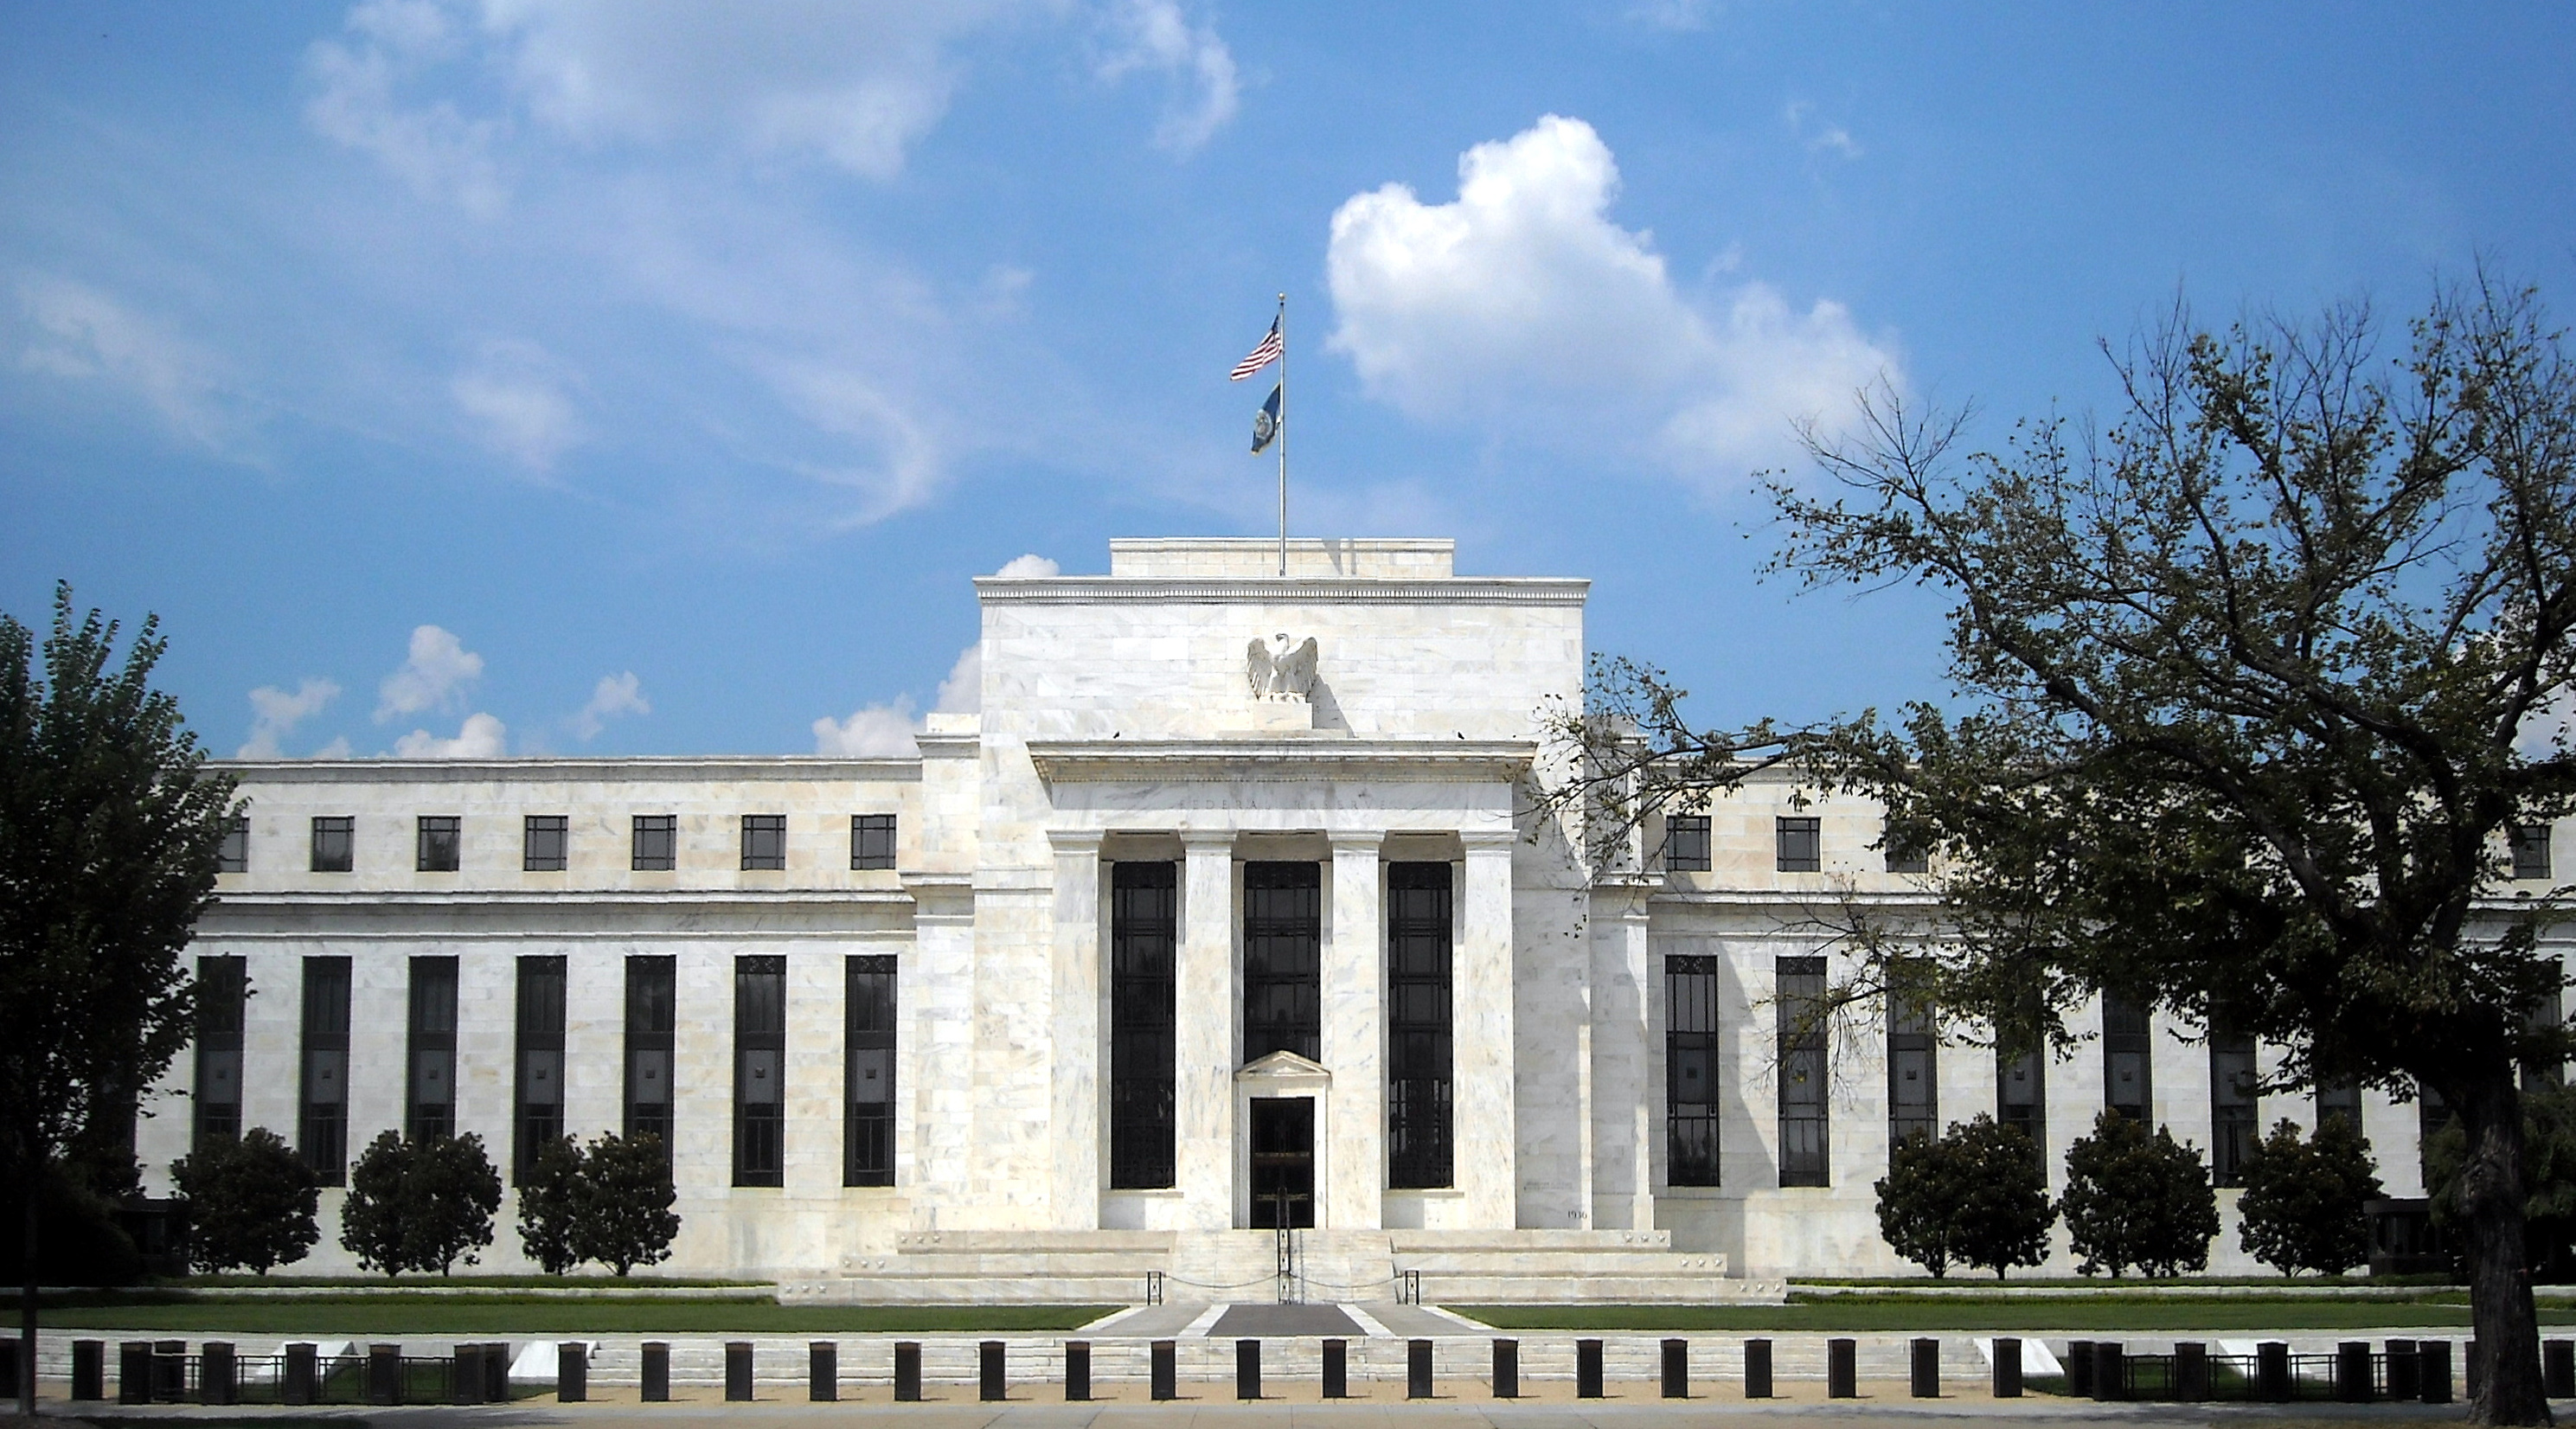
Chỉ số giá tiêu dùng (CPI) Mỹ tháng 2/2026 tăng 2,4% so với cùng kỳ, giảm đáng kể từ mức 2,9% cuối năm 2025, trong khi CPI lõi chỉ tăng 0,2% theo tháng. Đây lẽ ra là tín hiệu tích cực để Cục Dự trữ Liên bang (Fed) bắt đầu hạ lãi suất. Nhưng cuộc chiến tại Iran đã xáo trộn toàn bộ bức tranh.
Dữ liệu và bối cảnh
GDP Mỹ quý IV/2025 chỉ đạt 0,7%, thấp nhất kể từ năm 2023, phản ánh đà giảm tốc rõ rệt. Chỉ số niềm tin người tiêu dùng của Đại học Michigan rơi xuống 55,5 điểm trong tháng 3, trong khi kỳ vọng lạm phát một năm vọt lên 6,2%, mức cao nhất nhiều năm. Nguyên nhân chính: giá dầu Brent từng chạm 120 USD/thùng trước khi hạ nhiệt về khoảng 99 USD nhờ kỳ vọng đàm phán hòa bình với Tehran.
Fed đã giữ lãi suất ở mức 3,5-3,75% tại cuộc họp ngày 18/3 và chỉ dự báo một lần cắt giảm trong năm nay. Chủ tịch Jerome Powell thừa nhận giá dầu đang đẩy lạm phát cao hơn dự báo, khiến bất kỳ động thái nới lỏng nào cũng trở nên rủi ro hơn.
Phân tích tác động
Theo dữ liệu vĩ mô từ hệ thống định lượng của VnRead, triển vọng ngắn hạn (2-8 tuần) nghiêng nhẹ tiêu cực với điểm tổng hợp âm, chủ yếu do yếu tố kỹ thuật và tâm lý thị trường bị đè nặng bởi rủi ro địa chính trị. Tuy nhiên, nền tảng cơ bản vẫn ở mức hỗ trợ, đặc biệt nhờ ngành công nghệ duy trì sức mạnh.
Ngành năng lượng đang hưởng lợi lớn nhất về mặt kỹ thuật, nhưng đó là con dao hai lưỡi: giá dầu cao giúp cổ phiếu dầu khí tăng, song lại bào mòn sức mua của hộ gia đình và đẩy chi phí vận tải tăng vọt. Goldman Sachs đã nâng xác suất suy thoái Mỹ lên 30%, còn Polymarket ghi nhận 35%.
Thị trường lao động cũng phát tín hiệu đáng lo ngại. Báo cáo NFP tháng 2 ghi nhận mất ròng 92.000 việc làm, tệ nhất kể từ 2020. Chỉ 28% người Mỹ tin đây là thời điểm tốt để tìm việc, theo Gallup, mức thấp nhất kể từ 2016. Nếu xu hướng này kéo dài, chi tiêu tiêu dùng, vốn chiếm 70% GDP, sẽ suy yếu nhanh chóng.
Bất động sản chịu áp lực kép
Lãi suất vay nhà 30 năm đã vọt từ 5,99% lên 6,5% kể từ khi chiến tranh Iran nổ ra. Đơn xin vay mua nhà giảm 5% chỉ trong một tuần. KB Home vừa hạ dự báo cả năm vì "bất ổn từ xung đột Trung Đông." Thị trường bất động sản Mỹ đang ở thế tiến thoái lưỡng nan: nguồn cung tăng nhẹ 5,6% nhưng người mua ngại vào cuộc, còn người bán giữ nhà chờ thời.
Góc nhìn Việt Nam
Với Việt Nam, tác động đến từ hai kênh chính. Thứ nhất, giá dầu cao đẩy chi phí nhập khẩu năng lượng và vận tải biển tăng mạnh. Xuất khẩu gạo của Việt Nam đang bị ảnh hưởng trực tiếp: thời gian giao hàng kéo dài 10-15 ngày, chi phí vận chuyển nội địa tăng 20.000-30.000 đồng/tấn. Thứ hai, nếu Fed giữ lãi suất cao lâu hơn dự kiến, dòng vốn FDI và đầu tư gián tiếp vào Việt Nam có thể chậm lại, gây áp lực lên tỷ giá VND/USD.
Tuy nhiên, giải ngân FDI hai tháng đầu năm đạt 3,21 tỷ USD, cao nhất 5 năm, cho thấy niềm tin dài hạn của nhà đầu tư nước ngoài vào Việt Nam chưa suy giảm. FTSE Russell đã xác nhận ngày nâng hạng 21/9/2026, có thể thu hút thêm 5-6 tỷ USD vốn thụ động.
Kịch bản và triển vọng
Kịch bản cơ sở: Chiến tranh Iran kết thúc trước giữa năm, dầu hạ về 85-90 USD, Fed cắt lãi suất một lần vào tháng 9. GDP Mỹ đạt 1,5-2% cả năm. Đây là kịch bản mà dữ liệu vĩ mô từ hệ thống của chúng tôi đang ủng hộ, với triển vọng trung hạn trung tính và nền tảng cơ bản vẫn hỗ trợ.
Kịch bản tích cực: Đàm phán hòa bình đạt đột phá, eo biển Hormuz mở lại hoàn toàn, dầu về dưới 80 USD. Fed có thể cắt lãi suất hai lần, thị trường chứng khoán phục hồi mạnh. Xác suất khoảng 25%.
Kịch bản rủi ro: Chiến tranh leo thang, dầu vượt 130 USD, Fed buộc phải tăng lãi suất. Suy thoái kỹ thuật xảy ra vào quý III. Thị trường lao động xấu đi nhanh chóng. Xác suất khoảng 20%, nhưng hậu quả sẽ rất nghiêm trọng.
Chỉ báo cần theo dõi
Dữ liệu PCE tháng 2 sẽ công bố ngày 9/4. Nếu lạm phát lõi PCE tiếp tục giảm bất chấp giá dầu cao, đó là tín hiệu mạnh nhất cho thấy Fed còn dư địa hạ lãi suất. Ngược lại, nếu PCE bật tăng, kỳ vọng tăng lãi suất sẽ lan rộng và thị trường sẽ chịu thêm áp lực bán tháo.
Bài viết mang tính phân tích kinh tế, không phải khuyến nghị đầu tư.